Le 26 août 2026, Assomption Vie a cessé de vendre son produit d’assurance maladies graves Protection Vitale pour en lancer un nouveau dès le lendemain : Assurance Maladies Graves.
Publié sur le Portail de l’assurance le 13 août 2026, notre article sur les caractéristiques des produits d’assurance maladies graves n’a pas mentionné l’ancien produit d’Assomption Vie dans le tableau comparatif des produits individuels.
Au moment de rédiger l’article, l’assureur avait déjà retiré d’AssuranceINTEL les données de son ancien produit, et n’avait pas encore transmis celles sur le nouveau produit. AssuranceINTEL est le centre d’information sur les produits des Éditions du Journal de l’assurance inc.
L’assureur a signalé son absence du tableau comparatif du 13 août, ce qui a été l’occasion de réaliser une entrevue avec deux dirigeants qui ont joué un rôle important dans la conception du nouveau produit, lancé le 27 août.
Cibler la classe moyenne…
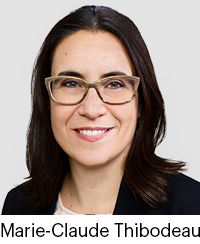
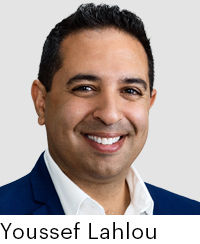
L’entrevue sur les détails du nouveau produit s’est déroulée le 10 septembre. Le Portail de l’assurance l’a réalisée avec deux dirigeants d’Assomption Vie : Marie-Claude Thibodeau, vice-présidente, gestion de l’offre et expérience clientèle, et Youssef Lahlou, vice-président associé national, assurance individuelle et placements.
Plutôt que de dépoussiérer son produit précédent, Assomption Vie a préféré faire table rase. « Nous n’avons pas voulu faire une mise à jour du produit que nous avions. Nous avons voulu partir sur des bases neuves, parce qu'il y a eu beaucoup d'évolution depuis notre première mouture », a expliqué Mme Thibodeau. Protection Vitale a été créé en 2012.
M. Lahlou a pour sa part abordé la refonte complète des produits, à laquelle l’assurance maladies graves n’avait pas encore était soumise. « Nous avons travaillé à une refonte de la majorité de nos produits pour répondre aux besoins du marché familial, dont l'assurance vie temporaire, un créneau où nous étions déjà bien présents », a expliqué M. Lahlou.
Offre jumelée
Nous avions un produit d’assurance maladies graves qui n'était pas vraiment compétitif – Youssef Lahlou
Youssef Lahlou souligne une tendance observée chez les conseillers qui a guidé la conception du nouveau produit. « Des conseillers veulent vendre de l'assurance vie temporaire en y associant de l’assurance maladies graves », révèle M. Lahlou.
Il relate des discussions avec des agents généraux et des conseillers actifs dans le marché familial. Selon eux, la tendance qu’ils qualifient de bundling prend de plus en plus d'ampleur. Ce terme désigne la pratique d’attacher d’autres protections à l’assurance vie de base. L’assurance maladies graves vient s’ajouter à des protections telles que l’assurance invalidité et l’assurance hypothécaire, soulève M. Lahlou.
Il croit que l’insécurité financière peut renforcer cette tendance, et déplore que bien des clients n’ont pas de fonds d’urgence. « Certaines familles canadiennes peuvent être vulnérables financièrement. Oui, l'assurance vie protège la famille, mais on voit de plus en plus d’intérêt envers les produits de prestations du vivant, plus précisément l’assurance maladies graves », ajoute-t-il.
Or, il confie que les conseillers boudaient l’ancien produit d’assurance maladies graves d’Assomption Vie. « Nous avions un produit d’assurance maladies graves qui n'était pas vraiment compétitif », dit le vice-président associé national, assurance individuelle et placements de l’assureur.
Définitions à jour : avantage concurrentiel
Marie-Claude Thibodeau remarque de son côté que les produits d’assurance maladies graves sont plus comparés que jamais entre eux par les conseillers. En passant à un nouveau produit, Assomption Vie en a ainsi profité pour adopter le plus récent corpus des définitions de référence des maladies graves, explique-t-elle.
Il s’agit d’une « version qui répond à l’évolution du domaine médical », estime Mme Thibodeau. Parmi ces évolutions, elle a entre autres désigné les technologies de la santé, la détection préventive des maladies, et la pharmacologie. Selon la vice-présidente, gestion de l’offre et expérience clientèle d’Assomption Vie, les dernières définitions rendent la comparaison des produits plus simple pour les conseillers.
Elle soutient que les assureurs n’ont pas tous adopté les définitions les plus récentes. C’est un comité de l’Association canadienne des compagnies d’assurances de personnes (ACCAP) qui a accouché de ces définitions de référence à la fin de 2024. L’ACCAP avait publié une première mouture des définitions de référence en 2008. Elle a réitéré l’exercice en 2013, puis en 2018. Dans son document de 2018, l'ACCAP avait écrit qu’elle révise et actualise périodiquement les définitions pour qu’elles reflètent les avancées médicales et l'évolution du produit qu’offrent ses membres.
Trois services
Assurances Maladies Graves offre l’accès sans frais au service de soutien en santé de Dialogue, fournisseur de solutions numériques acquis par Sun Life en 2023. Sun Life offre le service de Dialogue ; UV Assurance aussi. « La réalité d’aujourd’hui fait qu’il est compliqué de rencontrer un spécialiste, d'avoir une deuxième opinion médicale ou de l’aide psychologique pour soi et sa famille », explique M. Lahlou. Il précise que les parents et les beaux-parents de l’assuré peuvent aussi y accéder.
Selon une recherche effectuée dans AssuranceINTEL, l’offre de fournisseurs en santé est courante dans le marché, où on retrouve couramment les fournisseurs Teladoc Health Canada (produits de BMO Assurance, Canada Vie, Financière Foresters et RBC Assurances), ainsi que Best Doctors (Co-operators Vie et sa filiale Cumis Vie, Humania Assurance). Parmi d’autres, Beneva offre les services de TÉLUS Santé, Équitable ceux de Cloud DX, Empire Vie ceux de MedExtra, iA Groupe financier ceux de MediGuide, ivari ceux de Maple et Manuvie ceux de WorldCare.
Un cran plus loin
Avec Protection Vitale, l’assuré pouvait souscrire jusqu’à un million de dollars (1 M$) de couverture d’assurance maladies graves. Le nouveau produit repousse la barre à 2 M$, ce qui permet à l’assureur de rejoindre la moyenne puisque cette limite est la plus courante dans le marché (BMO Assurance, Beneva, Co-operators Vie et sa filiale CUMIS Vie, Financière Foresters, ivari, Équitable, Manuvie et UV Assurance). iA Groupe financier et RBC Assurances proposent chacun une couverture maximale de 3 M$. Canada Vie, Desjardins Assurances et Sun Life s’aventurent jusqu’à 4 M$.
Assomption Vie devance Humania Assurance, dont le produit Assurance maladies graves temporaire limite sa protection à 1 M$ d’assurance. Plan de protection du Canada limite pour sa part le montant de protection en assurance maladies graves à 100 000 $. Cas à part, ce produit ne protège l’assuré que contre l’une ou l’autre de deux catégories de maladie, comme l’indique son nom : Couverture Cardiaque MG OU Couverture Cancer MG. En outre, la souscription à Couverture Cardiaque MG OU Couverture Cancer MG n’existe qu’en mode d’émission simplifiée.
Ventes immédiates
Enfin, Mme Thibodeau et M. Lahlou ont insisté sur la souplesse des deux avenants de remboursement des primes à l’échéance de son nouveau produit (T75 et T75 payable 20 ans seulement). Appelés Avenants Remboursement de primes flexibles, l’un porte à échéance après 15 ans et l’autre après 65 ans. On ne peut souscrire que l’un des deux pour un même assuré ; on peut aussi souscrire un avenant de remboursement au décès sur toutes les durées de police. « Immédiatement après le lancement du produit, nous avons eu plusieurs ventes de T75 avec le remboursement des primes après 15 ans », révèle M. Lahlou.
Produit par AssuranceINTEL, le tableau comparatif suivant reprend les mêmes caractéristiques qu’il a utilisées pour créer les tableaux comparatifs présentées par le Portail de l’assurance le 13 août. Il y a ajouté l’information portant sur Assurance Maladies Graves d’Assomption Vie.