Pour 16 des 17 années comprises entre 2009 et 2024, le coût moyen des changements climatiques au Canada s’est élevé à 2,9 milliards de dollars. Selon les plus récentes données de Catastrophe Indices and Quantification Inc. (CatIQ), les phénomènes météorologiques violents ont causé plus de 3,7 milliards de dollars de pertes assurées au cours du seul été 2026, ce qui en fait le troisième été le plus coûteux jamais enregistré pour les dommages attribuables aux intempéries (les pertes ont dépassé 9 milliards de dollars en 2024).
« Quatre des cinq étés les plus coûteux de l’histoire du Canada ont eu lieu au cours des six dernières années », a souligné le Bureau d’assurance du Canada (BAC) dans son communiqué présentant les plus récents chiffres de CatIQ.
Le Dr Blair Feltmate, directeur du Centre Intact d’adaptation au climat, rattaché à la Faculté de l’environnement de l’Université de Waterloo, estime que les Canadiens devraient cesser de s’étonner des pertes assurées records et plutôt s’employer à mettre en œuvre des mesures d’adaptation avec une certaine urgence.
Aider les propriétaires à se protéger eux-mêmes
Si les gouvernements, les assureurs et les collectivités étaient tous mobilisés, sa priorité absolue serait d’aider les propriétaires à prendre eux-mêmes les moyens de se protéger, explique-t-il.
« Nous pourrions réduire considérablement les risques dans l’ensemble du système, et ce, presque instantanément, si les gens suivaient les recommandations visant à atténuer les risques d’inondation et de feu de forêt et à protéger leur maison contre ces sinistres », affirme-t-il.
« Le plus grand défi auquel nous sommes confrontés au pays, c’est la complaisance à l’égard de cet enjeu. On ne mesure pas suffisamment la nécessité d’agir de toute urgence. Ma grande crainte, c’est qu’il faille une vague de chaleur, par exemple, qui ferait 30 000 morts, ou encore une inondation qui paralyserait le port de Vancouver pendant deux mois, ou quelque chose du genre. C’est presque comme si nous attendions qu’une catastrophe de très grande ampleur se produise. »
Il souligne que les solutions dont il parle sont à la portée de tout propriétaire capable d’aménager un jardin. Elles peuvent être mises en œuvre en une longue fin de semaine, pour quelques centaines de dollars tout au plus, sans aucune expertise technique.
« On ne se rend pas compte à quel point il est facile de mettre en œuvre bon nombre de ces mesures et de réduire considérablement les risques dans l’ensemble du système, moyennant très peu d’efforts », explique-t-il.
« La majeure partie de l’attention, presque toute l’attention, est consacrée à la réduction des émissions de gaz à effet de serre. J’y suis favorable, mais je ne suis pas favorable à ce qu’on néglige l’adaptation alors que nous disposons déjà de solutions prêtes à être mises en œuvre. »
Il ajoute : « Nous connaissons les problèmes et nous connaissons les solutions, mais nous n’appliquons pas les solutions connues aux problèmes connus assez rapidement, loin de là. »
Pour illustrer son propos, Blair Feltmate souligne que, selon les chiffres du gouvernement fédéral, celui-ci a investi 160 milliards de dollars entre 2015 et 2024 dans les efforts de réduction des émissions de gaz à effet de serre, tant directement que par l’entremise de mesures fiscales. Au cours de la même période, ses investissements dans l’adaptation n’ont totalisé que 6,7 milliards de dollars.
Il précise également que plusieurs travaux de recherche menés par son propre centre, par le BAC et par d’autres organismes montrent tous que chaque dollar consacré à l’adaptation permet d’éviter de 3 à 10 dollars de pertes au cours de la décennie suivante.
Les deux risques les plus préoccupants
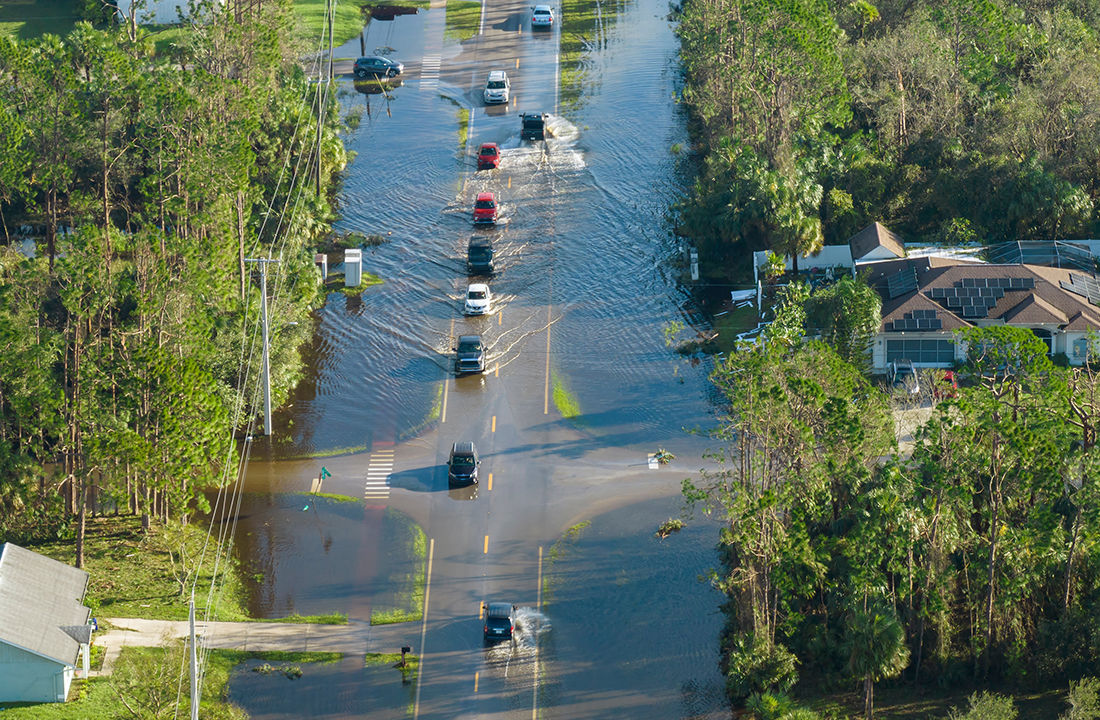
« La bonne nouvelle, c’est que nous connaissons dans une large mesure les principaux risques et les endroits où ils se manifesteront au pays. Parmi les deux risques les plus préoccupants, c’est-à-dire les plus coûteux sur le plan financier, les inondations arrivent en tête. Le risque lié aux changements climatiques et aux phénomènes météorologiques extrêmes qui coûte le plus cher est celui des inondations, et plus particulièrement des inondations de sous-sols résidentiels », explique-t-il. « Le deuxième risque le plus coûteux est celui des feux de forêt. »
Cet été, les tempêtes survenues en juin au Manitoba, en Saskatchewan et à Montréal ont causé 1,1 milliard de dollars de pertes assurées. Les inondations de juillet et d’août dans la région de Niagara, en Ontario, les tempêtes de la fin juin et du début juillet en Ontario et au Québec, les feux de forêt en Colombie-Britannique ainsi que plusieurs épisodes de vents violents et de grêle dans les Prairies ont également contribué au total de 3,7 milliards de dollars.
Pour mettre ces chiffres en perspective, Blair Feltmate rappelle qu’entre 2009 et 2024, le coût annuel moyen des pertes attribuables aux changements climatiques était de 2,9 milliards de dollars. « Le facteur responsable d’environ 60 % de la hausse de la courbe, c’est une trop grande quantité d’eau au mauvais endroit. »
Il ajoute que la situation se détériore aussi de plus en plus rapidement.
« Je travaille sur cet enjeu depuis une vingtaine d’années. Lorsque nous représentons graphiquement les données sur les réclamations liées aux sinistres catastrophiques, nous avons dû rajuster l’axe des ordonnées à quatre reprises pour pouvoir afficher des chiffres plus élevés sur les graphiques. C’est un grave problème », affirme-t-il.
Les assureurs de personnes ne sont pas à l’abri
Fait intéressant, les travaux de recherche de Blair Feltmate mettent également en lumière les coûts des changements climatiques pour les assureurs de personnes, particulièrement ceux qui offrent de l’assurance collective.
À partir de données fournies par Manuvie, les chercheurs ont analysé les données de 15 villes canadiennes recueillies au cours des 15 dernières années. Les villes retenues comportaient à la fois des secteurs ayant subi des inondations causées par des orages accompagnés de microrafales et des secteurs qui avaient été épargnés.
La recherche, dont la publication est prévue au premier trimestre de 2027, révèle qu’au cours des 12 mois suivant une inondation, les prescriptions liées au stress psychosocial et aux problèmes de santé mentale ont augmenté de 10% dans les secteurs touchés. Le recours aux services de consultation en santé mentale a bondi de 36 %, tandis que les demandes de prestations liées aux absences du travail ont augmenté de 75%.
« L’idée généralement répandue, y compris au sein de l’industrie de l’assurance, était que les phénomènes météorologiques extrêmes constituaient essentiellement un problème pour les assureurs de dommages », explique-t-il. « On pensait que les assureurs de personnes n’étaient pas concernés. »
Blair Feltmate souligne la contribution de Manuvie à ces travaux. « Ils veulent examiner les risques futurs liés aux changements climatiques et aux phénomènes météorologiques extrêmes en gardant les yeux grands ouverts. Autrement dit, ils ne veulent pas faire comme si le problème n’existait pas. »